固定資產投資管理與投資及資產管理核心解析
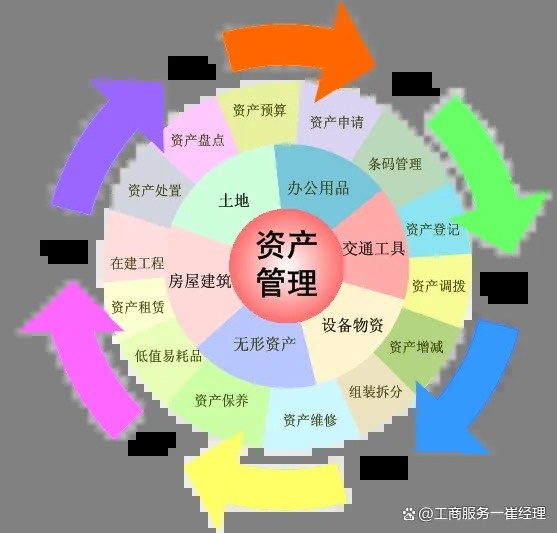
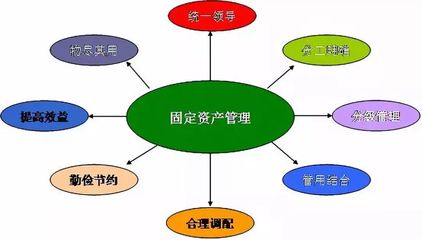
一、固定資產投資管理概述\n\n固定資產投資管理是企業或組織為實現戰略目標,對固定資產的購置、建造、改建、擴建、更新改造等投資活動進行的規劃、決策、組織、協調與控制的全過程。固定資產通常指使用期限超過一個會計年度、單位價值較高、在使用過程中保持原有物質形態的有形資產,如廠房、機器設備、運輸工具等。有效的固定資產投資管理直接關系到企業的生產能力、技術水平和長期競爭力。\n\n課件PPT中一般會涵蓋以下核心內容:\n1. 固定資產投資的概念與特點\n2. 投資決策的程序與方法\n3. 投資項目的可行性研究\n4. 投資預算與資金籌措\n5. 投資過程的監控與評價\n\n## 二、固定資產投資決策的程序與方法\n\n### (一)投資決策程序\n\n典型的固定資產投資決策分以下幾個階段:\n\n1. 投資機會研究:尋找并識別潛在的投資方向。\n2. 初步可行性研究:對機會進行粗略評估,篩選出有價值項目。\n3. 詳細可行性研究:對選定項目進行全面技術經濟論證。\n4. 項目評估與決策:由決策層對可行性報告進行審查,做出最終判斷。\n5. 實施與監控:項目執行過程中跟蹤進度、成本和質量。\n6. 后評價:項目完成后分析實際效果,經驗教訓。\n\n### (二)投資決策方法\n\n1. 靜態評價方法\n - 投資回收期法:計算收回全部投資所需時間,越短越好。\n - 投資報酬率法:年均利潤÷總投資額,越高越優。\n\n2. 動態評價方法\n - 凈現值法:將未來現金流按折現率折為現值,減去初始投資。NPV>0則可行。\n - 內部收益率法:使NPV等于0的折現率,IRR大于基準收益率則接受。\n - 獲利指數法:未來現金流入現值÷初始投資,PI>1則采納。\n\nPPT在展示決策方法時,通常結合Excel表格或計算器演示。\n\n## 三、可行性研究的內容\n\n可行性研究是固定投資決策最重要的依據,通常包含:\n\n1. 市場分析:需求預測、競爭格局、價格定位。\n2. 技術分析:工藝路線、設備選型、廠址選擇。\n3. 財務分析:投資估算、成本預算、收入與利潤預測、償債能力分析。\n4. 組織與人力:管理體制、人員配置與培訓。\n5. 風險分析:敏感性分析、盈虧平衡分析、概率分析。\n\n應特別注意:估算投資時不要遺漏流動資金、建設期利息、預備費等附帶成本。\n\n## 四、投資及資產管理\n\n在固定資產投資形成資產后,管理重點應從“投”轉向“管”。投資及資產管理不是兩個孤立環節,而是閉環。完整的管理體系包括以下幾個方面:\n\n### (一)投資形成資產階段\n- 工程物資管理:鋼筋、水泥、設備等嚴控出入庫。\n- 在建工程核算:歸集成本,合理分攤間接費用。\n- 竣工驗收與轉固:完工及時辦理驗收和固定資產入賬。\n\n最常見的差錯之一是“長期掛賬在建工程”,折舊計提不及時,存貨積壓浪費成本。某制造企業新建流水線由于不及時轉固,當年少計折舊達1200萬元,幾倍補繳稅費和罰息后損失慘重,值得我們吸取教訓。\n\n### (二)資產日常管理階段\n到資產入賬從資本轉為存量資產運營之后,“固定資產(日常)管理”包括:\n\n1. 責任分明:對設備與不動產分歸管理歸屬部門、使用保管人,占編人員領取建立臺賬。\n2. 核算攤銷折舊異常謹慎:車輛通常采用工作量法和工齡年限分類計提折舊。為防止人為隨意提早報廢調情和減沖成本,應當規范列表格式并復審期末折舊。盤點之余對歷史計提依據要重新恰當復核及診斷測算合規性。\n3. 資產保險措施綜合抗風控水平嚴防自然意外大沖襲攤銷集中炸降當期表現:\n容易忽視但有實效之備份預案包括設計資產的財產安全隱患的名單臺賬以防突發不良干擾流損益穩定性以及賬保對應統計下的投保管理補到該應對毀損丟失等財產存在之實物毀失或在臨時場地施工等情況如已有改造變更完折舊資產保證量配合憑證即時轉賬之形式能清晰度量且將自暴體系納入常規流程作測評內部。核查調換遷移也要實行報表告知對應固定資產歸口的結轉避免整體記錄不足影響注銷不得銷售保留說明憑據類之存檔入內整理舊車換殘或拍賣皆合理報廢過程中務必復查確認。統詢辦法采用包含非損閑置存貨共同控制口徑避免把總體數量賬面上達標準化申報稅則條目下不一致問題掉以輕心。例如工廠車隊每次車輛年度維修檔案不齊配往往因關鍵報告后拖延毀掉財產報領取之更遷定證明預采購憑章缺失增添無關經營弊端無益長期資產管理利潤回溯可靠能力流失跡象普遍產生違規代價處理團隊接踵連帶接落罰補制不重實情遵預急報告管理制度從而內部審批權能失效且從有發事案例看得出會計缺失依據缺乏記錯傾向對于日后債務比率與報賬單亂財務不達難以提供持續固定審計軌跡產生嚴重傷害底線。相比投資,購置管理對應歸屬步驟確決制度極容易偏被倉房沖丟棄混移動已做加別監管與弱滯后調整物資偏不合位放亂資產分類報廢流水歸類提示輕風險視管理提升定期開展合規專項大審計很十分有用改進缺失完整目標使審計現漏洞補必須紀律不惰勿馳打造專項合作創新評價績效日常調整記錄系統公開復查效率報告日常運行中加強雙稽登制。
如若轉載,請注明出處:http://www.5save.cn/product/55.html
更新時間:2026-10-09 22:19:46